매출이 얼마를 넘어야 영업이익이 나는지는 손익분기 매출로 계산합니다. 고정비를 공헌이익률로 나누면 되지만, 어떤 비용을 변동비로 보고 어떤 비용을 고정비로 보느냐에 따라 결과가 꽤 달라집니다.
변동비와 고정비 구분
손익계산서는 비용을 매출원가와 판매비와관리비로 구분할 뿐, 매출을 따라 늘어나는 비용인지는 따로 보여 주지 않습니다. 손익분기 매출을 계산하려면 계정마다 변동비인지 고정비인지 다시 정해야 합니다.
- 변동비는 매출이나 출고량을 따라 움직이는 비용입니다. 상품매출원가·재료비·외주가공비 같은 매출원가와, 판매비와관리비 중 운반비·판매수수료·카드수수료·포장재비가 여기에 들어갑니다.
- 고정비는 매출과 상관없이 매달 비슷하게 생기는 비용입니다. 급여와 4대보험 사업주 부담, 퇴직급여, 임차료, 감가상각비, 보험료, 소프트웨어 구독료가 대표적입니다.
변동비와 고정비가 섞인 계정은 비중이 큰 쪽으로 정하고, 매달 같은 기준을 씁니다. 매출원가에도 공장 임차료나 생산직 고정급 같은 고정비가 들어 있을 수 있습니다.
처음에는 매출원가를 모두 변동비로 보고 시작해도 되지만, 제조원가 중 고정비가 크다면 따로 떼어 내야 손익분기 매출이 정확해집니다.
공헌이익률과 손익분기 매출
아래 회사는 매출 2억 원에서 변동비 1억 4,000만 원을 빼면 6,000만 원, 매출의 30%가 남습니다. 이 금액이 공헌이익이고 30%가 공헌이익률이며, 공헌이익으로 고정비를 채우고 남은 만큼이 영업이익입니다.
| 항목 | 월 금액(원) |
|---|---|
| 매출 | 200,000,000 |
| 변동비 | 140,000,000 |
| 공헌이익(공헌이익률 30%) | 60,000,000 |
| 고정비 | 45,000,000 |
| 영업이익 | 15,000,000 |
안전한계
지금 매출에서 손익분기 매출을 뺀 금액을 안전한계라고 합니다. 위 회사의 안전한계는 2억 원 − 1억 5,000만 원 = 5,000만 원이고, 매출의 25%입니다. 다른 조건이 그대로라면 매출이 25% 넘게 줄어야 적자가 된다는 뜻입니다.
안전한계에 공헌이익률을 곱하면 영업이익이 됩니다(5,000만 원 × 30% = 1,500만 원). 손익분기 매출까지 나는 공헌이익은 고정비를 채우는 데 쓰이고, 그 위의 매출에서 나는 공헌이익이 영업이익으로 남기 때문입니다.
매달 매출과 손익분기 매출을 나란히 놓으면, 매출이 얼마나 줄면 적자가 되는지가 금액과 비율로 바로 보입니다.
채용·수수료 인상과 손익분기 매출
고정비가 늘면 늘어난 금액을 공헌이익률로 나눈 만큼 손익분기 매출이 올라갑니다.
위 회사가 월급·4대보험 사업주 부담·퇴직급여를 합쳐 월 540만 원이 드는 직원 한 명을 뽑으면, 손익분기 매출은 540만 원 ÷ 30% = 1,800만 원 올라 1억 6,800만 원이 됩니다. 매출이 2억 원 그대로라면 영업이익은 960만 원으로 줄어듭니다.
공헌이익률이 내려가도 손익분기 매출이 올라갑니다. 매출이 모두 한 판매 채널에서 나는 회사라면 그 채널 수수료율이 5%p 오를 때 공헌이익률은 25%가 되고, 손익분기 매출은 4,500만 원 ÷ 25% = 1억 8,000만 원입니다.
고정비는 그대로인데 매출 2억 원일 때 영업이익은 500만 원만 남습니다.
표의 세 경우는 매출 2억 원에서 경우마다 따로 계산했습니다. 단위는 만 원입니다.
| 경우 | 손익분기 매출 | 영업이익 |
|---|---|---|
| 지금 | 15,000 | 1,500 |
| 직원 한 명 채용(고정비 월 540만 원 증가) | 16,800 | 960 |
| 수수료율 5%p 인상(공헌이익률 25%, 고정비 그대로) | 18,000 | 500 |
가격을 내리거나 할인 행사를 할 때도 같은 계산으로 늘려야 할 매출을 미리 볼 수 있습니다.
채용 계획을 고정비로 옮기는 방법은 연말 결산과 내년 계획 글에서, 급여 외에 회사가 내는 4대보험 사업주 부담은 직원 4대보험 사업주 부담 글에서 다뤘습니다.
현금 기준 손익분기 매출
손익분기 매출은 영업이익이 0이 되는 매출이라, 매달 통장 잔액이 줄지 않는 매출과는 다릅니다. 감가상각비는 비용이지만 현금이 나가지 않으니 고정비에서 빼고, 이자는 영업이익 아래에서, 원금 상환은 손익계산서 밖에서 나가는 돈이니 고정비에 더해 계산합니다.
위 회사의 감가상각비가 월 200만 원이고 대출 이자와 원금 상환이 월 650만 원이라면, (4,500만 원 − 200만 원 + 650만 원) ÷ 30% = 1억 6,500만 원은 팔아야 통장 잔액이 줄지 않습니다.
여기에는 외상 매출이나 재고로 묶이는 돈, 법인세 납부, 설비 구입은 들어 있지 않습니다. 매출이 커지는 달에 통장 잔액이 줄어드는 이유는 영업이익은 났는데 통장 잔액이 줄어드는 이유에서 따로 정리했습니다.
샘플 대시보드의 관리손익계산서
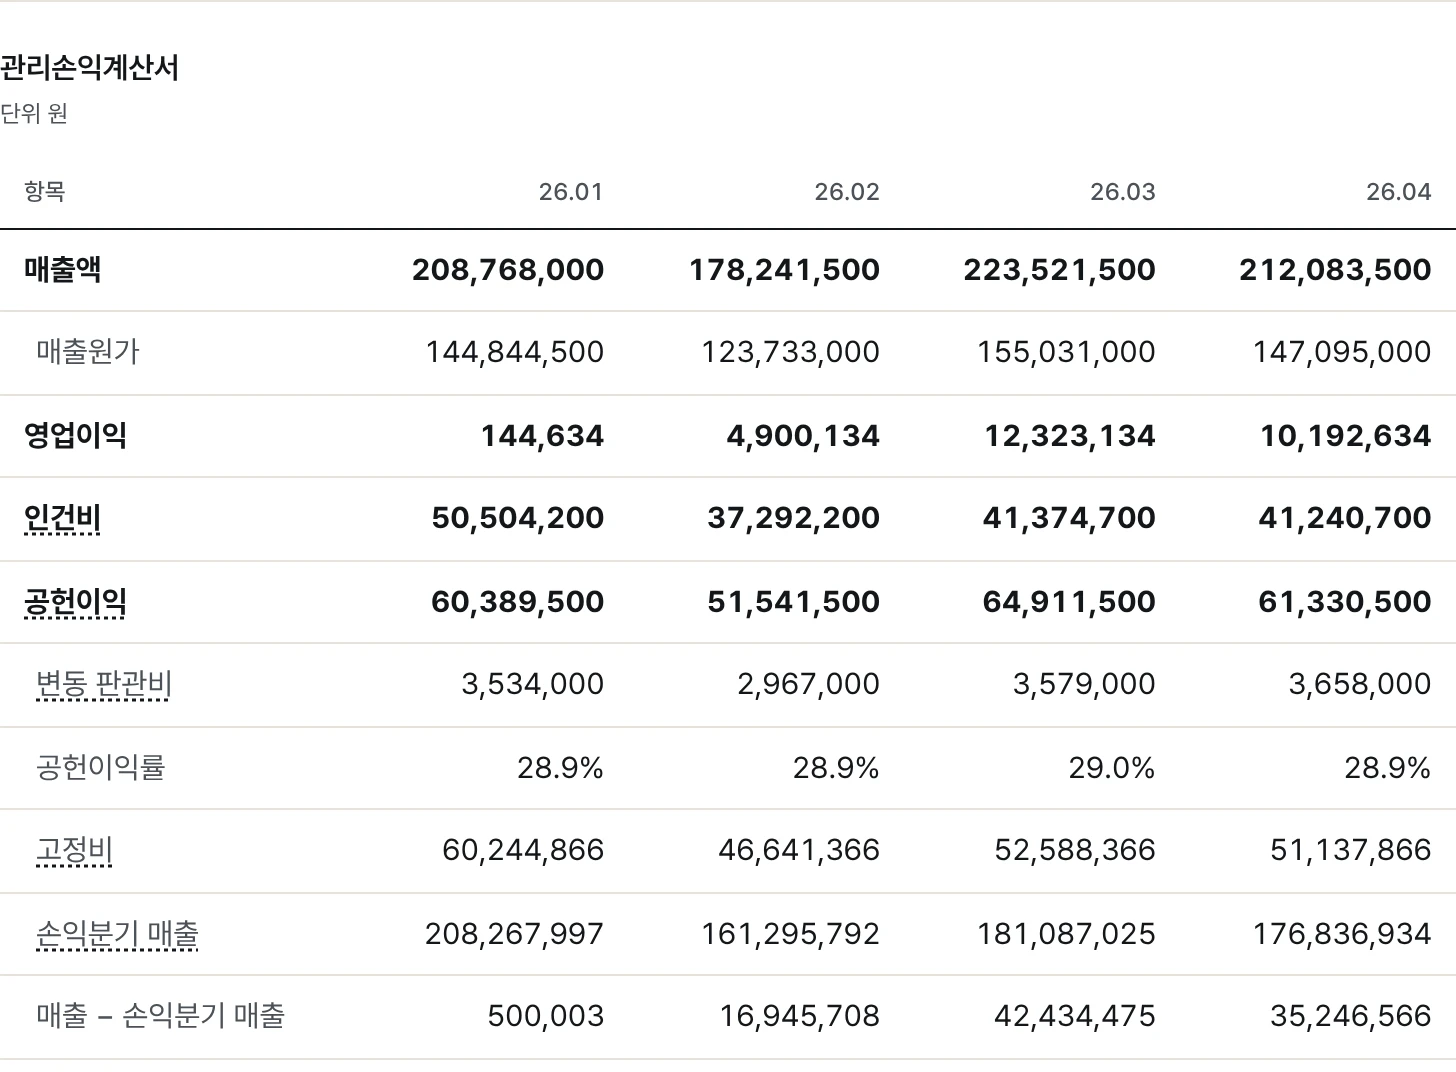
세금핏 샘플 대시보드의 가상 회사는 관리손익계산서에서 매출원가를 모두 변동비로, 판매비와관리비 중 운반비·판매수수료·광고선전비를 변동 판관비로 봅니다.
이 회사는 3월에 인건비 등이 늘면서 고정비가 2월 46,641,366원에서 3월 52,588,366원으로 늘었고, 손익분기 매출도 161,295,792원에서 181,087,025원으로 올라갔습니다.
그림 맨 아래 「매출 − 손익분기 매출」 줄이 안전한계이고, 3월은 42,434,475원입니다.