손익계산서에는 영업이익이 났는데 통장 잔액은 지난달보다 줄어 있는 달이 있습니다. 장부가 틀렸을 수도 있지만, 대부분은 이익과 현금이 서로 다른 때 잡히기 때문입니다.
아래 예시는 영업이익이 3,000만 원 났는데 통장 잔액은 1,100만 원 줄어든 회사의 3월입니다.
이익과 현금의 인식 시점 차이
손익계산서는 거래가 생긴 때를 기준으로 씁니다. 3월에 납품하고 세금계산서를 발행했다면 대금이 5월에 들어와도 3월 매출입니다.
통장은 실제로 입금·출금된 날만 기록합니다. 그래서 같은 달의 영업이익과 통장 잔액 증감이 달라지고, 차이는 주로 아래 항목에서 생깁니다.
- 매출채권은 매출로 잡았지만 대금을 아직 받지 못한 금액입니다. 외상 매출이 늘면 이익은 늘어도 그만큼 현금은 들어오지 않습니다.
- 재고자산은 사 두거나 만들어 두고 아직 팔지 않은 원재료·제품·상품입니다. 대금은 이미 나갔어도 팔리기 전까지 매출원가가 되지 않습니다.
- 매입채무는 물건을 받고 대금을 아직 지급하지 않은 금액입니다. 매입채무가 늘면 물건은 들어왔는데 현금은 그만큼 덜 나갑니다.
- 감가상각비는 설비 값을 몇 년에 걸쳐 비용으로 잡는 것이라, 매달 비용은 생겨도 그달 통장에서 나가는 돈은 없습니다.
- 설비 구입과 대출 원금 상환은 통장에서 큰돈이 나가지만 그달 비용이 아닙니다. 대출은 이자만 비용입니다.
- 부가세와 법인세도 시점이 다릅니다. 매출과 함께 받은 부가세는 매출이 아니고, 매입 때 낸 부가세를 뺀 금액을 신고하는 달에 한꺼번에 냅니다. 법인세는 12월 결산법인이라면 3월 신고 때 납부하고, 중간예납 대상이면 8월에도 한 번 더 납부합니다.
영업이익에서 영업활동 현금까지
그달 영업이익에서 이익과 현금이 어긋나는 항목을 더하고 빼면 영업활동 현금이 나옵니다. 현금흐름표를 간접법으로 만드는 방식과 같습니다. 아래는 어느 회사의 3월 숫자입니다.
| 항목 | 금액(원) |
|---|---|
| 영업이익 | 30,000,000 |
| 감가상각비 | 2,000,000 |
| 매출채권 증가 | −40,000,000 |
| 재고자산 증가 | −10,000,000 |
| 매입채무 증가 | 15,000,000 |
| 그 밖의 영업 입출금 | 0 |
| 영업활동 현금 | −3,000,000 |
영업이익은 3,000만 원인데 영업에서는 오히려 현금이 300만 원 나갔습니다. 3월 매출이 늘면서 아직 입금되지 않은 매출채권이 4,000만 원 늘었고, 4월에 팔 재고를 1,000만 원어치 더 들였기 때문입니다.
매입 대금 1,500만 원을 4월에 지급하기로 한 덕분에 차이가 그만큼 줄었습니다. 이 회사는 이달 부가세·법인세를 내지 않았고, 대출 이자는 계산을 간단히 하려고 뺐습니다.
정식 현금흐름표를 간접법으로 만들 때는 당기순이익에서 출발하고(일반기업회계기준 문단 2.65), 이자와 법인세를 낸 돈도 영업활동에 넣습니다(문단 2.62).
매달 보는 관리용 표라면 영업이익에서 출발해 감가상각비와 매출채권·재고자산·매입채무 줄을 따로 보고, 부가세·이자·법인세 납부 같은 나머지 영업 입출금은 「그 밖의 영업 입출금」 한 줄로 묶어도 충분합니다.
설비투자·대출 상환과 통장 잔액 증감
영업활동 현금에서 설비를 사느라 나간 돈을 빼면 잉여현금흐름입니다. 영업을 하고 필요한 설비까지 산 뒤에 남은 현금이라는 뜻으로, 재정경제부 시사경제용어사전은 「영업현금흐름에서 자본적지출을 차감한 금액」이라고 풀이합니다.
여기에 대출 실행과 원금 상환, 보증금, 대표가 회사에 넣거나 돌려받은 돈 같은 재무·투자 쪽 입출금을 더하면 그달 통장 잔액 증감이 됩니다.
| 항목 | 금액(원) |
|---|---|
| 영업활동 현금 | −3,000,000 |
| 포장 설비 구입 | −5,000,000 |
| 잉여현금흐름 | −8,000,000 |
| 대출 원금 상환 | −3,000,000 |
| 통장 잔액 증감 | −11,000,000 |
표를 줄마다 보면 외상 매출 4,000만 원, 재고 1,000만 원, 설비 500만 원, 대출 상환 300만 원으로 5,800만 원이 묶이거나 나갔습니다.
반대로 감가상각비 200만 원은 비용으로만 잡혀 통장에서 나가지 않았고, 매입 대금 1,500만 원은 아직 지급하지 않았습니다. 영업이익 3,000만 원에서 5,800만 원을 빼고 이 1,700만 원을 더하면 잔액 감소 1,100만 원이 됩니다.
회전일수와 현금전환주기
매출채권·재고자산·매입채무 줄이 매달 크게 움직이면 잔액을 회전일수로 바꿔 봅니다. 월말 잔액으로 계산하면 아래와 같습니다.
- 매출채권 회전일수 = 월말 매출채권 ÷ 그달 매출 × 그달 일수
- 재고자산 회전일수 = 월말 재고자산 ÷ 그달 매출원가 × 그달 일수
- 매입채무 회전일수 = 월말 매입채무 ÷ 그달 매출원가 × 그달 일수
현금전환주기는 매출채권 회전일수와 재고자산 회전일수를 더하고 매입채무 회전일수를 뺀 날수입니다. 45일 + 30일 − 35일 = 40일이라면, 매입 대금을 치른 날부터 판매 대금을 받는 날까지 평균 40일 동안 회사 돈이 묶여 있다는 뜻입니다.
주기가 그대로여도 매출이 늘면 운전자본에 묶이는 돈이 커집니다. 회전일수와 원가율이 같다면 매출이 20% 늘 때 매출채권·재고자산·매입채무 잔액도 20%씩 늘고, 매출채권과 재고자산이 늘어난 금액에서 매입채무가 늘어난 금액을 뺀 만큼 현금이 더 묶입니다.
그래서 매출이 빠르게 크는 회사는 이익이 나는 중에도 현금이 부족해질 수 있습니다. 이렇게 흑자를 내면서도 자금이 제때 돌지 않아 도산하는 것을 흑자도산이라고 합니다.
계산할 때 맞출 기준
과세 매출·매입이라면 매출채권·매입채무에 부가세가 들어 있고 매출·매출원가는 부가세를 뺀 공급가액이라, 이렇게 계산하면 두 회전일수가 10%쯤 길게 나옵니다.
달마다 같은 방법으로 계산해 흐름을 보면 됩니다. 한국은행 기업경영분석의 업종 평균은 세 회전율을 모두 매출액과 기초·기말 평균 잔액으로 계산하므로, 그 숫자와 비교할 때는 계산 기준을 맞춥니다.
월결산 뒤 확인할 항목
월결산이 끝나면 영업이익과 영업활동 현금을 나란히 놓고, 차이가 어느 줄에서 났는지부터 봅니다.
- 매출채권 증가가 크면 결제일이 지났는데 입금되지 않은 거래처부터 찾습니다. 거래처별 잔액을 결제 조건과 맞춰 보면 늦어진 곳이 바로 보입니다.
- 재고 증가는 판매 계획보다 일찍 들인 탓인지, 안 팔리는 품목이 쌓인 탓인지 확인합니다.
- 매입채무가 갑자기 늘어난 달은 다음 결제일에 한꺼번에 나갈 대금이 쌓였을 수 있으니 다음 달 자금 계획에 넣어 둡니다.
- 그 밖의 영업 입출금은 부가세·법인세를 낸 달에 크게 나옵니다. 날짜별 세금 일정은 세무 일정에서 볼 수 있습니다.
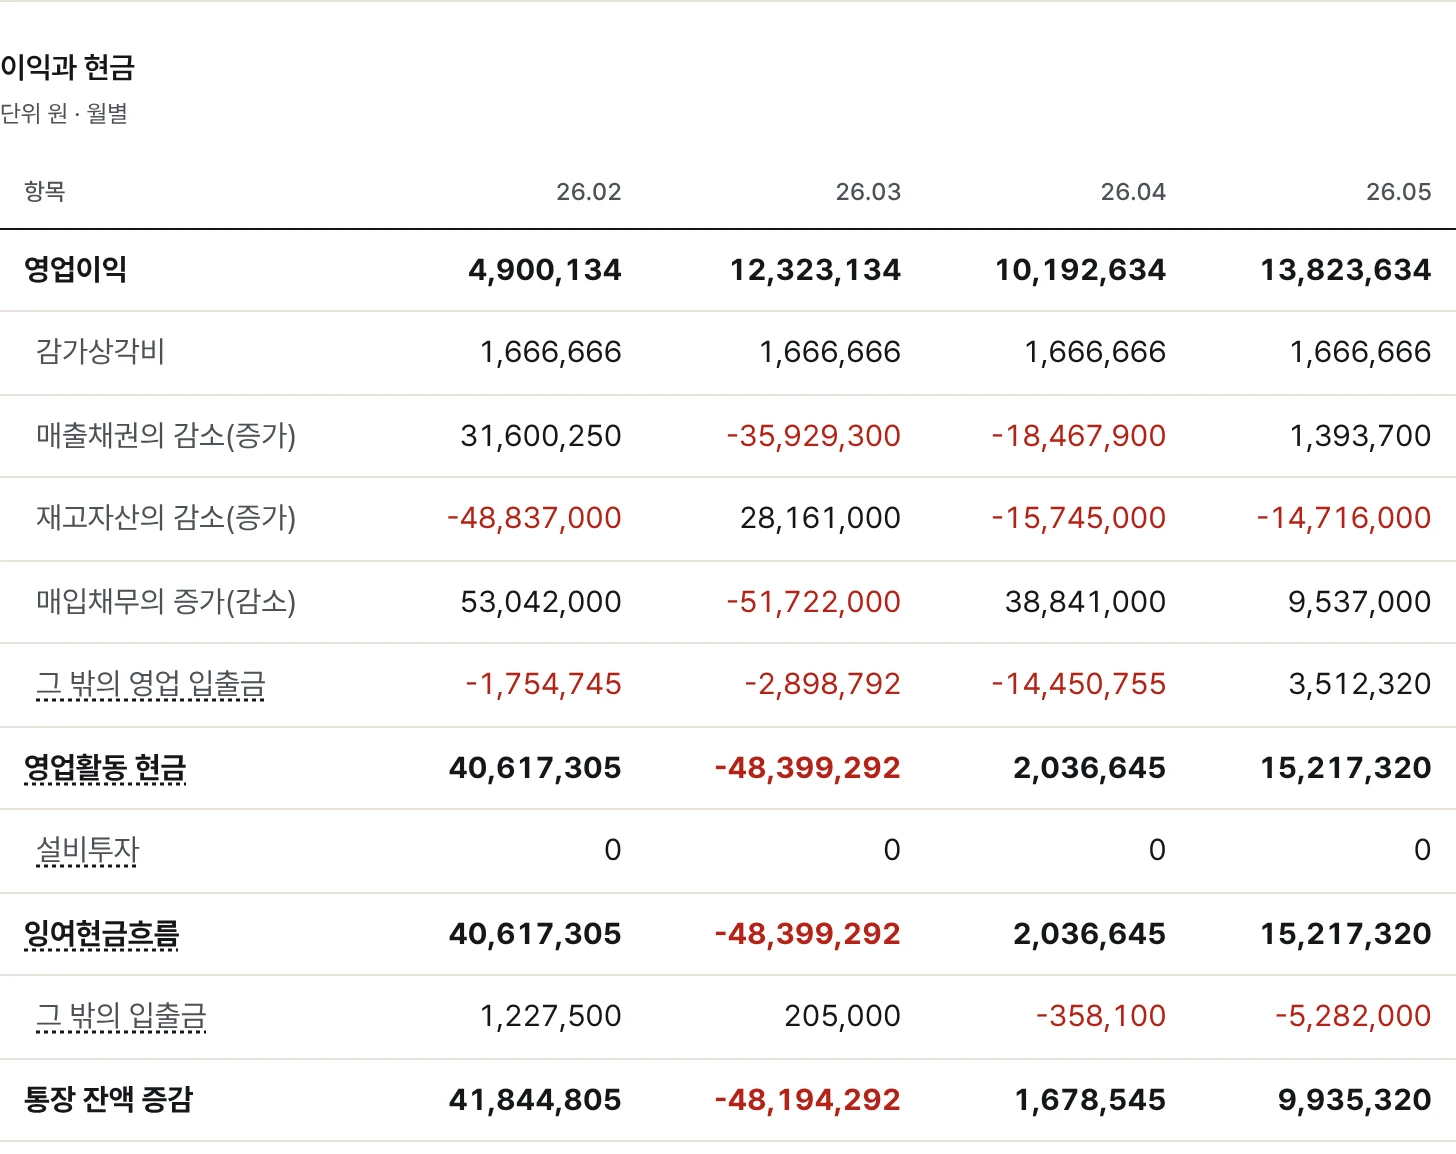
세금핏 샘플 대시보드의 가상 회사는 3월 영업이익이 12,323,134원이었습니다. 그 달 매출채권이 35,929,300원 늘고 매입채무는 51,722,000원 줄었습니다.
재고자산 감소 28,161,000원과 감가상각비 1,666,666원으로는 이 두 곳에서 빠진 돈을 메우지 못했고, 그 밖의 영업 입출금으로 2,898,792원이 더 나가 영업활동 현금은 −48,399,292원이었습니다.
4월은 영업이익이 10,192,634원이었지만 영업활동 현금은 2,036,645원에 그쳤습니다.